Un devis d’assurance habitation repose sur un calcul de risque individualisé, pas sur un tarif communal unique. À Troyes, deux logements situés à quelques rues d’écart peuvent recevoir des cotisations très différentes, parce que l’exposition au retrait-gonflement des argiles, le type de construction et l’étage ne sont pas les mêmes. Comprendre ce mécanisme avant de remplir un formulaire permet d’obtenir un devis plus juste et de repérer les surcoûts évitables.
Surprime catastrophes naturelles : ce que chaque contrat à Troyes intègre depuis 2025
La surprime « catastrophes naturelles » appliquée aux contrats d’assurance de dommages aux biens est passée de 12 % à 20 % depuis le 1er janvier 2025, conformément à l’arrêté du 22 décembre 2023. Cette hausse est nationale : elle touche tous les contrats conclus ou renouvelés, quel que soit le niveau de risque réel du logement.
Concrètement, sur une prime annuelle de base, la part consacrée à la garantie catastrophes naturelles a presque doublé. Pour un contrat troyen, cela représente plusieurs dizaines d’euros supplémentaires par an, même si le logement n’a jamais subi de sinistre lié à une inondation ou à un mouvement de terrain.
Cette surprime n’est pas négociable : elle est fixée par arrêté ministériel et s’applique de manière identique à tous les assureurs. La comparer d’un devis à l’autre n’a donc aucun intérêt. En revanche, la prime de base (hors surprime) et le montant des franchises varient fortement d’un contrat à l’autre, et c’est là que se joue la différence de tarif.
Profil de risque d’un logement à Troyes : les données que l’assureur consulte
Avant de calculer un tarif, l’assureur interroge plusieurs bases de données publiques. La plateforme Géorisques, gérée par le ministère de la Transition écologique, permet de consulter à l’échelle d’une adresse l’exposition au retrait-gonflement des argiles et l’historique des arrêtés de catastrophe naturelle.
Retrait-gonflement des argiles dans l’agglomération troyenne
Le sol argileux gonfle quand il est humide et se rétracte en période sèche. Ce phénomène provoque des fissures sur les fondations, les murs porteurs et les dallages. Deux logements dans Troyes peuvent présenter des niveaux d’exposition différents selon leur quartier et la nature du sous-sol à leur adresse exacte.
Les assureurs utilisent cette cartographie pour moduler la franchise ou ajuster la prime. Un logement situé en zone d’exposition forte se verra appliquer une franchise plus élevée en cas de sinistre lié aux mouvements de terrain. Vérifier son exposition sur Géorisques avant de demander un devis permet d’anticiper ce surcoût et de poser les bonnes questions.
Maisons à colombages et bâti ancien du centre historique
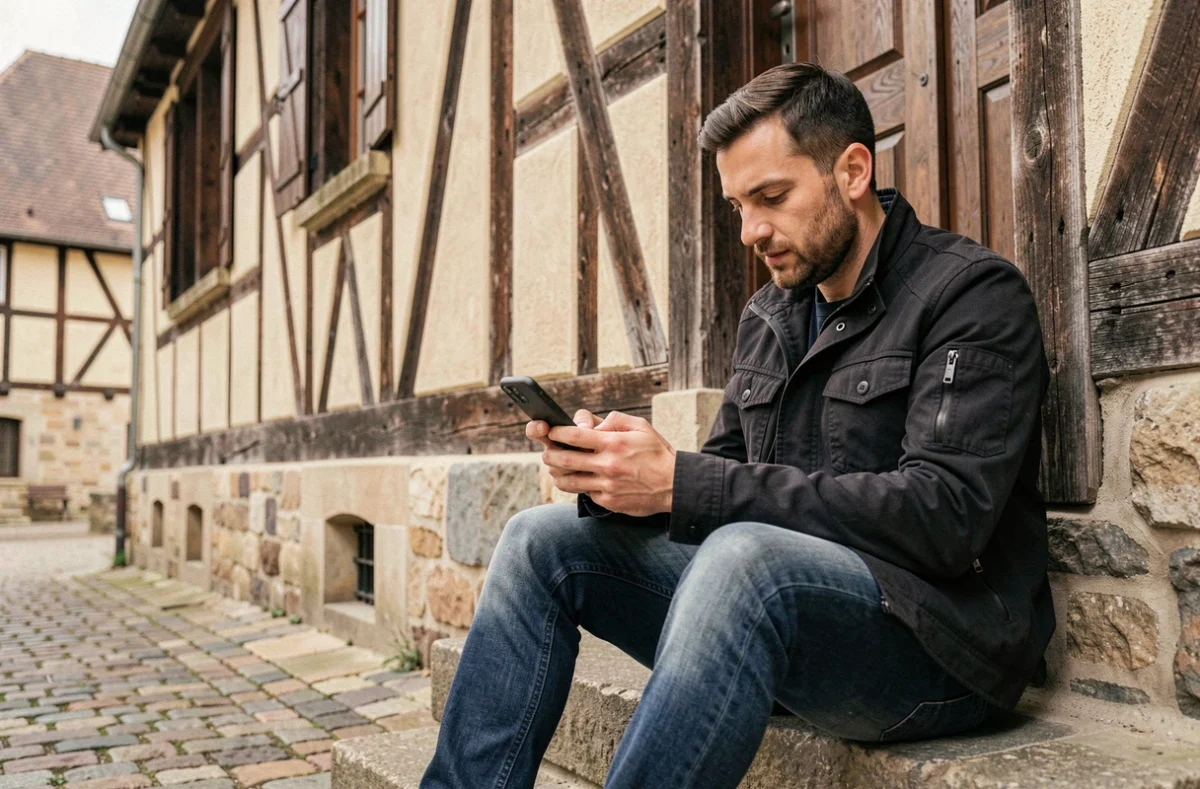
Troyes compte un patrimoine architectural médiéval dense, avec des maisons à pans de bois concentrées dans le centre historique. Ce type de construction présente des caractéristiques spécifiques : matériaux anciens, absence d’isolation normée, risque accru de propagation d’incendie dans les rues étroites.
Un contrat standard ne couvre pas toujours correctement la valeur de reconstruction d’un bâtiment classé ou inscrit. Il faut vérifier si le devis intègre une garantie valeur à neuf adaptée au bâti ancien, et si les plafonds d’indemnisation correspondent au coût réel de restauration avec des matériaux conformes aux exigences des Architectes des Bâtiments de France.
Critères qui font varier le tarif d’une assurance habitation à Troyes
Le prix d’un devis d’assurance habitation dépend de variables que le souscripteur maîtrise en partie. Les connaître permet de comprendre pourquoi deux devis pour un même appartement peuvent afficher un écart de plusieurs centaines d’euros par an.
- La superficie et le nombre de pièces déclarées : un studio et un T4 ne génèrent pas la même exposition. Certains assureurs facturent à la pièce, d’autres au mètre carré, ce qui peut avantager un profil plutôt qu’un autre.
- Le statut d’occupation (propriétaire, locataire, propriétaire non occupant) : un locataire n’assure pas les murs, ce qui réduit la prime de base, mais la garantie responsabilité civile reste obligatoire.
- Le capital mobilier déclaré : sous-estimer la valeur de ses biens réduit la prime mais expose à une indemnisation partielle en cas de sinistre. Surestimer gonfle la cotisation sans bénéfice réel.
- Les antécédents de sinistres : un historique chargé sur les trois à cinq dernières années peut entraîner une majoration ou un refus de certaines garanties optionnelles.
- L’adresse exacte : comme vu plus haut, le profil de risque varie d’un quartier à l’autre au sein même de Troyes.
Garanties à vérifier avant de signer un contrat d’assurance habitation
Un devis affiche un prix, mais aussi un périmètre de couverture. Comparer uniquement les tarifs sans lire les garanties revient à comparer des logements sur leur seul loyer, sans regarder la surface.
Franchise : le montant que l’assuré paie de sa poche
La franchise est la somme restant à la charge de l’assuré après un sinistre. Un contrat peu cher peut appliquer des franchises élevées, ce qui réduit fortement l’indemnisation effective. À Troyes, les franchises liées aux catastrophes naturelles méritent une attention particulière, car elles sont encadrées par la loi mais peuvent varier pour les dommages courants (dégât des eaux, vol, bris de glace).
Demander systématiquement le tableau des franchises par type de sinistre avant de comparer deux devis. Un écart de quelques euros par mois sur la prime peut masquer une franchise deux ou trois fois plus élevée.
Plafonds d’indemnisation et exclusions
Chaque garantie possède un plafond, c’est-à-dire un montant maximal d’indemnisation. Le plafond de la garantie « dommages au bâtiment » doit refléter la valeur réelle du bien, sous peine de se retrouver sous-indemnisé en cas de sinistre majeur.
Les exclusions courantes concernent les dommages liés à un défaut d’entretien, les sinistres survenus pendant une absence prolongée non déclarée, ou encore les caves et dépendances non mentionnées au contrat. Un logement troyen avec cave voûtée dans le centre historique doit faire l’objet d’une déclaration explicite pour être couvert.
Résiliation et changement d’assureur : le levier pour obtenir un meilleur devis
L’article L113-15-2 du Code des assurances permet de résilier une assurance habitation à tout moment après la première année de contrat, sans frais ni motif, avec un préavis d’un mois. Cette disposition change la dynamique du marché : un assuré n’est plus captif de son contrat initial.
Le moment le plus pertinent pour comparer les devis est la réception de l’avis d’échéance. Ce document, envoyé au moins deux mois avant la date anniversaire du contrat, indique le nouveau tarif et les éventuelles modifications de garanties ou de franchises. Si le tarif augmente sans justification par un sinistre déclaré, c’est le signal pour solliciter des devis concurrents.
Le marché de l’assurance habitation reste orienté à la hausse en 2026, et les prévisions sectorielles relayées par Le Figaro annoncent encore des augmentations supérieures à l’inflation en 2027. Dans ce contexte, comparer chaque année reste la seule méthode pour contenir la hausse de sa prime.
Délai d’obtention d’un devis d’assurance habitation à Troyes
Un devis en ligne se génère en quelques minutes. Les informations demandées sont standardisées : adresse, superficie, nombre de pièces, statut d’occupation, capital mobilier estimé, antécédents de sinistres. La plupart des formulaires aboutissent à une proposition tarifaire immédiate, assortie d’un résumé des garanties.
Ce devis instantané est une estimation. Le tarif définitif peut être ajusté après vérification des déclarations, notamment pour les logements atypiques (maison à colombages, loft dans un ancien bâtiment industriel, logement en zone inondable). Pour ces cas, un échange avec un conseiller permet de préciser les caractéristiques du bien et d’obtenir un tarif contractuel.
Les pièces à préparer avant de demander un devis
- Le dernier avis d’échéance de l’assurance en cours (si le logement est déjà assuré) : il contient le numéro de contrat, la date d’échéance et le détail des garanties actuelles.
- Un relevé d’informations sinistres, disponible auprès de l’assureur actuel, qui liste les sinistres déclarés sur les cinq dernières années.
- La superficie exacte du logement (loi Carrez pour un appartement en copropriété) et le nombre de pièces principales.
- Une estimation du capital mobilier : la valeur totale des meubles, appareils électroniques, vêtements et objets de valeur présents dans le logement.
Réunir ces éléments avant de remplir le formulaire accélère la démarche et évite les allers-retours qui retardent la souscription.
Le formulaire de demande de devis gratuit affiché juste en dessous permet d’obtenir une estimation personnalisée pour un logement situé à Troyes. En le remplissant, un professionnel de l’assurance habitation prend contact pour affiner le tarif et répondre aux questions sur les garanties adaptées à la situation du logement.